Государственная пенсия против пенсионного кредита. Что-то здесь СОВСЕМ не так!
Автор: Simon Says Money Matters
Загружено: 2026-09-20
Просмотров: 121467
Описание:
Что-то не сходится между государственной пенсией и пенсионным кредитом!
Добро пожаловать на канал @Simonmoneymatters, где мы вместе разберемся, как правильно распоряжаться деньгами.
#финансовоеобразование #финансоваясвобода #государственнаяпенсия #финансоваяграмотность
Система государственной пенсии Великобритании начинает выдавать очень странные цифры.
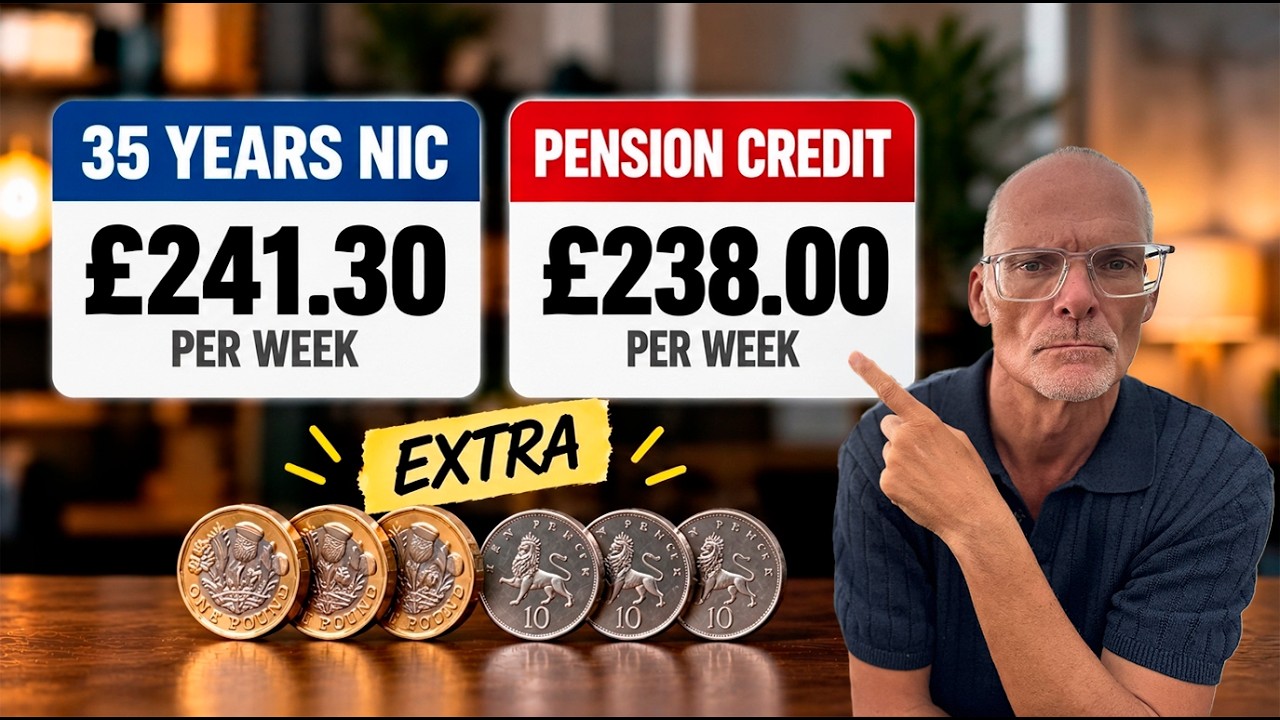
В налоговом году 2026/27 полная государственная пенсия составляет 241,30 фунтов стерлингов в неделю. Между тем, пенсионный кредит может дополнить доход одинокого пенсионера до 238 фунтов стерлингов в неделю.
Это означает, что разница составляет всего 3,30 фунта стерлингов в неделю.
Так что, после накопления полного страхового стажа, должна ли разница быть настолько маленькой? Справедливо ли, что человек, который, возможно, вообще не делал взносов в течение своей жизни, будет иметь право на 3,30 фунта стерлингов в неделю меньше, чем тот, кто делал взносы всю свою трудовую жизнь?
Это спорное сравнение, но в этой истории гораздо больше, чем простое сопоставление двух цифр.
В этом видео я объясняю важные различия между государственной пенсией и пенсионным кредитом, почему пенсионный кредит является пособием, зависящим от уровня дохода, а не еще одной формой государственной пенсии, и почему получение пенсионного кредита потенциально может обеспечить доступ к дополнительной финансовой помощи.
Но разница в 3,30 фунта стерлингов — это только начало.
Мы также рассмотрим, что может произойти с государственной пенсией Великобритании с апреля 2027 года в условиях тройной индексации.
При текущем показателе роста доходов в 3,9%, полная новая государственная пенсия может вырасти до более чем 250 фунтов стерлингов в неделю, если рост доходов в конечном итоге определит это увеличение.
Это поднимет годовой размер новой государственной пенсии выше 13 000 фунтов стерлингов — и потенциально выше стандартного личного необлагаемого минимума в 12 570 фунтов стерлингов.
И вот здесь начинается самое интересное.
Государственная пенсия является налогооблагаемым доходом, даже несмотря на то, что налог обычно не удерживается напрямую из ваших пенсионных выплат. В условиях заморозки пороговых значений подоходного налога, увеличение государственной пенсии может иметь важные последствия для миллионов пенсионеров, которые также получают частные пенсии, корпоративные пенсии, заработную плату или другой налогооблагаемый доход.
Я объясняю, как может работать эта потенциальная проблема с налогообложением государственной пенсии, что правительство говорило о пенсионерах, единственным доходом которых является государственная пенсия, и почему налоговое бремя становится все более актуальным для планирования выхода на пенсию.
Наконец, есть кое-что, что каждый, приближающийся к пенсионному возрасту, должен проверить: свою страховую историю в системе национального страхования.
Исторические проблемы, связанные с защитой от домашних обязанностей (Home Responsibilities Protection, HRP) и пособиями на ребенка, означают, что у некоторых людей — особенно у женщин, которые проводили время вне работы, воспитывая детей, — может отсутствовать информация о защите в их страховой истории в системе национального страхования.
Если вы получали пособие на ребенка до мая 2000 года, этот раздел может быть особенно важен.
Я объясняю, что такое защита от непредвиденных расходов на содержание дома (Home Responsibilities Protection, HRP), почему она может отсутствовать, форму HMRC CF411 и почему следует расследовать необъяснимые пробелы, прежде чем автоматически платить добровольные взносы в национальное страхование.
Мы также кратко рассматриваем исторический вариант льготной ставки для замужних женщин, иногда называемый «маркой замужней женщины», и почему это может быть еще одной причиной получения меньшей государственной пенсии, чем ожидалось.
Таким образом, независимо от того, вышли ли вы уже на пенсию, приближаетесь к пенсионному возрасту или планируете выход на пенсию, это видео охватывает три важных момента:
Государственная пенсия против пенсионного кредита, потенциальное повышение государственной пенсии в апреле 2027 года и налоговые последствия, а также пропущенные годы национального страхования, которые могут повлиять на ваш пенсионный доход.
Иногда самый важный вопрос планирования пенсии — это не просто «Сколько я накопил?»
А вопрос в том, получаете ли вы все, на что действительно имеете право.
РАЗДЕЛЫ
00:00 Введение
02:08 Государственная пенсия против пенсионного кредита
05:04 Тройная блокировка: налоговая ловушка с апреля 2027 года
09:16 Разрыв в страховом покрытии, пособие на ребенка и программа HRP
#пенсия #планированиепенсии #личныефинансы #пенсия #сбережения #пенсионныйкредит #богатство #наращиваниебогатства #национальноестрахование #hmrc
Повторяем попытку...
Доступные форматы для скачивания:
Скачать видео
-
Информация по загрузке: